40代でのマイホーム検討。教育費や35年ローンへの不安から、「このまま一生賃貸の方がいいのでは…」と悩みますよね。
アラフォーで同じように悩み抜いたわが家は、思い切って【32坪の半平屋(約2,800万円)】を建てました!
実は、ライフスタイルが固まった40代こそ、見栄や無駄のない「究極にコスパの良い家」が建てられる適齢期なんです。
この記事では、40代の家づくりで気になる疑問を実体験ベースで徹底解説します。
- 40代で買うべき人 vs 賃貸を続けるべき人
- 老後破綻を防ぐためのリアルな資金計画
- わが家が購入を決断した3つの理由とコスト削減術
あなたにとって「家を買うべきか、賃貸か」の答えが必ず見つかりますよ。
結論|40代で家を買うべきか?3つの判断基準
40代で家を買うべきかどうかの答えは、現在の貯蓄状況や働き方、
そして「老後の暮らしをどう描いているか」によって決まります。
まずはご自身が「買うべきタイプ」なのか「賃貸を続けるべきタイプ」なのか、
3つの視点から整理してみましょう。
40代でも「家を買うべき人」の特徴
以下の項目に多く当てはまる方は、賃貸のまま悩み続けるよりも、
1歳でも若いうちに持ち家へ切り替えた方が将来の安心感が大きくなります。
特に地方や郊外にお住まいで、車を2台所有しているご家庭の場合、
毎月の家賃と駐車場代だけで年間100万円以上が消えていきます。
定年後に収入が激減してからもその固定費を払い続けるリスクを考えると、
住居費を資産に変えるメリットは非常に大きいです。
無理に買わず「賃貸を続けた方がいい人」の特徴
一方で、40代で無理に家を買うと後悔しやすいのは以下のようなケースです。
40代の家づくりで最もやってはいけないのが、
貯金がほとんどない状態でハウスメーカーの営業マンに言われるがまま
「限度額ギリギリのフルローンを組むこと」です。
もし予算のコントロールができないと感じる場合は、無理に買わず賃貸で身軽に暮らす方が安全です。
40代の家づくりは「遅い」のではなく「無駄がない」
「20代や30代前半で建てておけばよかった…」と後悔する必要はありません。
実は、若いうちに建てた人ほど
- 「子どもが思ったより増えた(減った)」
- 「部屋が余って掃除が大変」
- 「若い頃の好みで選んだデザインが歳をとって使いにくい」
という失敗を抱えがちです。
その点、40代は「これから先、家族がどう暮らし、どう老後を迎えるか」がリアルに見えています。
これらがすべて明確になっているため、
「本当に必要な広さ」と「老後を見据えた間取り」をピンポイントで設計できるのが、
40代で家を買う最大の強みです。
40代で家を買う最大の壁「住宅ローンと老後」
40代で家を買うにあたって、誰もがぶつかる最大の壁が「住宅ローン」です。
というお金のリアルを直視しておきましょう。
40代でも住宅ローン審査は通る?
多くの金融機関では、住宅ローンの「完済時年齢を満80歳未満」と定めています。
つまり、40歳〜44歳であれば最長の「35年ローン」を組むことが可能であり、
45歳以上であっても「80歳 − 現在の年齢」の期間(または35年ローンに対応した金融機関)で借り入れ自体は十分に可能です。
ただし、20代・30代と比べて以下の2点は審査がシビアになります。
定年後もローンが残る問題はどう対策する?
たとえば42歳で35年ローンを組むと、完済は77歳です。
65歳で定年退職を迎えたあと、年金だけで残り12年間のローンを払い続けるのは現実的ではありません。
では、40代で家を買う人はどうやってこの問題をクリアしているのでしょうか?対策は大きく3つあります。
「一生賃貸」と「2800万円の持ち家」45年間の生涯コスト比較
「それでもローンを背負うのは怖い」という方のために、40歳から85歳までの45年間で
「家賃8万円の賃貸を続けた場合」と「約2,800万円の持ち家を購入した場合」の住居費を比較してみます。
ご覧のとおり、住宅購入費用を2,800万円程度に抑え、35年ローン・金利0.8%で購入した場合、
今回の試算では一生賃貸よりも約800万円安くなる結果となりました。
さらに、75歳で住宅ローンを完済すれば、その後は毎月のローン返済がなくなります。
もちろん、持ち家には固定資産税や修繕費などの維持費がかかるため、住居費が完全にゼロになるわけではありません。
それでも、老後も家賃を払い続ける賃貸と比べると、住宅ローンを完済した持ち家には、
住居費の負担を抑えられるという大きなメリットがあります。
ただし、実際の生涯コストは住宅の購入価格や維持費、賃料の変動などによって異なります。
【体験談】アラフォーの我が家が決断した理由
ここからは、実際に私がアラフォーで「賃貸派」から「持ち家派」へと舵を切り、
家を建てたリアルな経緯をお話しします。
当時の私は「わざわざリスクを背負って家なんて買わなくていい」と本気で思っていました。
しかし、3つの現実を突きつけられたことで考えが180度変わりました。
老後の「家賃支払い」と「高齢者の借りにくさ」への恐怖
ある日、夫婦で老後の年金シミュレーションをしてみたときのことです。
「年金が月にこれだけしか入らないのに、そこから毎月7万〜8万円も家賃と駐車場代が引かれたら、どうやって生活するんだ…?」
と背筋が凍りました。
さらに、高齢になると保証人がいても「孤独死や家賃滞納のリスク」から賃貸の入居審査に落ちやすくなるという現実を知りました。
70代・80代になってから「今の古いアパートを取り壊すから出ていってほしい」と言われたとき、
新しい引っ越し先が見つからない恐怖は、住宅ローンを組む不安よりも遥かに大きかったのです。
子どもの成長と「家族で過ごせる残り時間」
もうひとつの大きな転機は、息子の小学校入学でした。
子どもが親と一緒に家で過ごし、リビングで笑い合ったり、友だちを呼んで遊んだりできる時間は、
実は小学校〜高校卒業までの「たった10年ちょっと」しかありません。
- 「どうせいつか買うなら、子どもが一番家を必要としている今、快適な環境を作ってあげたい」
- 「アパートの下の階への足音を気にして、毎日『走らないで!静かにして!』と怒り続ける暮らしを終わりにしたい」
そう強く思ったことが、重かった腰を上げる決定打になりました。
関連記事>>アラフォー(38歳)家を建てるEP①|きっかけは妻の一言
健康面(団信)と体力的に動けるラストチャンスだった
実際に家づくりを始めて痛感したのは、「注文住宅はとにかく体力と気力を使う」ということです。
土地探しから始まり、工務店選び、間取りの打ち合わせ、
仕様決め(窓、床材、外壁、キッチン、コンセントの位置まで!)など、決めることが山のようにあります。
これを50代になってからやるのは体力的にかなり厳しいですし、
何より「今ならまだ健康診断に引っかからず、一番条件の良い住宅ローン(団信)が組める」というタイムリミットを意識しました。
40代でも無理なく買えた!約2,800万円で建てた「32坪・半平屋」の資金計画と工夫
「家を買う決断はしたけれど、絶対に老後破綻するような高額ローンは組みたくない」
そこで私が徹底したのが、
「建物予算を約2,800万円に抑え、老後までずっと住みやすい『32坪の半平屋』を地元工務店で建てる」
という戦略でした。
実際に建てたわが家のスペックと、コストを抑えつつ満足度を高めた工夫を公開します。
わが家の建築費用(建物約2,800万円)とリアルなスペック
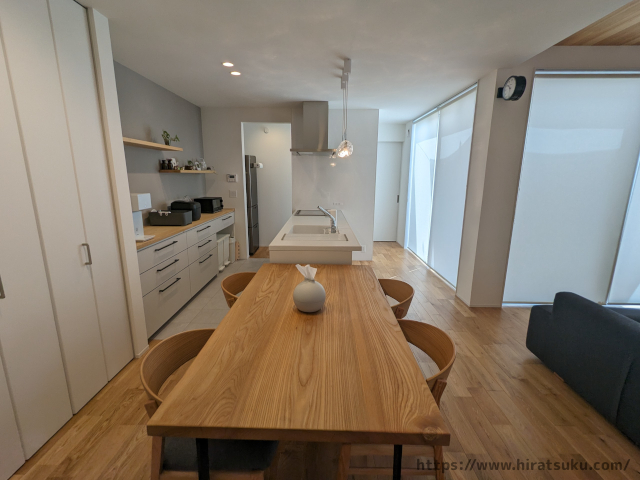
大手ハウスメーカーの展示場に行けば、平屋や30坪台の家でも平気で「建物だけで3,500万〜4,500万円」という見積もりが出てきます。
しかし、莫大な広告宣伝費や展示場の維持費が上乗せされている大手メーカーを避け、
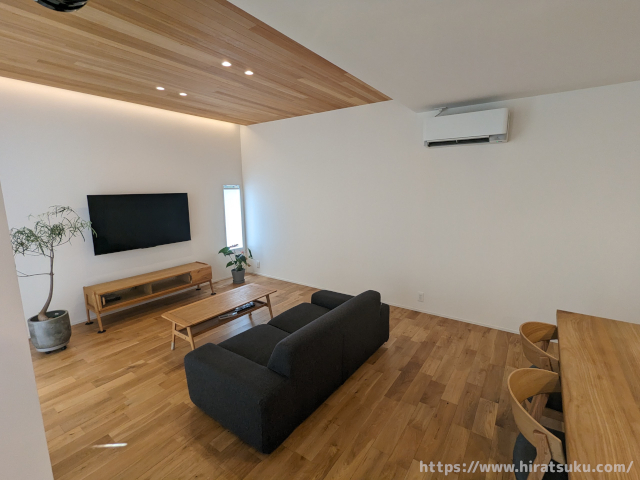
実力のある「地元工務店」を選んだことで、以下のスペックを約2,800万円(オプション込み)で実現できました。
32坪というコンパクトな面積でありながら、中庭とウッドデッキをL字型のLDKで囲む配置にしたことで、
実際の坪数以上に広く開放的な空間になりました。
40代の家づくりに「半平屋(1階完結型)」という選択肢

40代から家を建てる方に全力でおすすめしたいのが、「平屋」または「半平屋(ほぼ平屋)」という選択肢です。
わが家は2階に子ども部屋だけを配置し、「LDK・パントリー・水回り・ファミリークローゼット」
など生活に必要な機能をすべて1階に集約した半平屋にしました。
40代で建てると、わずか15年〜20年後には還暦を迎えます。
そのとき、洗濯物を持って重い足腰で2階のベランダまで階段を上り下りするのは苦行でしかありません。
1階のランドリールームで「洗う・干す・隣のファミクロにしまう」が0歩〜数歩で完結する間取りにしたことで、
今の家事負担が劇的に減っただけでなく、老後の不安もゼロになりました。
予算2,000万円台に収めるために「こだわった点」と「削った点」
40代の家づくりで予算オーバーを防ぐコツは、
「見栄や流行りの設備をバッサリ削り、日々の快適性とメンテナンス費用が下がる部分にだけお金をかけること」です。
わが家で実際にメリハリをつけたポイントをまとめました。
特に「おしゃれなスケルトン階段(オープン階段)」を諦めて通常のボックス階段にした結果、
費用が大幅に浮いただけでなく、階段下に掃除機や日用品をたっぷりしまえる収納スペースが生まれました。
関連記事>>【ボックス階段】スケルトン階段を諦めて作った「0.75畳」の階段下収納
こうした「見た目よりも実用性」を冷静に選べるのこそ、40代の家づくりの強みです。
40代からの家づくりで後悔しないための3ステップ
ここまで読んで「自分たちも一度、持ち家の検討を進めてみようかな」と思った方へ、
40代だからこそ絶対に外してはいけない「後悔しない家づくりの進め方」を3つのステップでお伝えします。
40代の家づくりには、20代のように「何年もかけて週末ごとに住宅展示場をブラブラ見て回る」ような時間の余裕はありません。
1年迷えば、住宅ローンの完済年齢が1年後ろにズレてしまいます。
だからこそ、最初から最短ルートで効率よく情報収集することが鉄則です。
いきなり展示場へ行かず、「無理のない予算」を整理する
家づくりを考え始めた人がやりがちな最大の失敗が、「とりあえず週末に総合住宅展示場へ行ってしまうこと」です。
何の知識もないまま展示場へ行くと、豪華なモデルハウスに目がくらみ、
百戦錬磨の営業マンに「皆さんこのくらいのローンを組んでいますよ」と誘導され、気づけば4,000万円オーバーの危険な資金計画になってしまいます。
夫婦だけで「いくらなら返せるか」「どの工務店が自分たちの予算に合っているか」を悩んでいても答えは出ません。
まずは特定の住宅会社に属さない「中立なアドバイザー(スーモカウンターなど)」を活用し、
第三者の視点から以下の2点を整理してもらいましょう。
スーモカウンターは何度相談しても完全無料で、強引な売り込みも一切ありません。
また、もし相性が合わない会社があれば「お断りの代行」までしてくれます。
「スーモカウンターって実際どんなところ?何を準備していけばいいの?」と気になる方は、私が実際に調べてまとめた以下の記事を先に読んでみてください。家づくり迷子から一瞬で抜け出せますよ。
▼あわせて読みたい
-

-
スーモカウンターで何が相談できる?家づくり初心者のための完全ガイド
続きを見る

「平屋・半平屋の間取りと見積もり」を比較する

適正な予算感が掴めたら、次は「具体的にどんな間取りが、いくらで建つのか」を複数の会社で比較します。
私が約2,800万円で理想の半平屋を建てられた最大の理由は、
1社だけで即決せず、複数の住宅会社のプランと資金計画書を見比べたからです。
同じ「32坪の半平屋」でも、依頼する会社によって平気で300万〜500万円以上の価格差が出ますし、
提案される間取りのアイデアも全く違います。
しかし、40代の忙しい休日に、何社もの工務店やハウスメーカーへ1社ずつ足を運んで見積もりをもらうのは体力的にも時間的にも不可能です。
そこで必ず活用したいのが、自宅にいながらスマホひとつで複数社の
「オリジナル間取りプラン」「資金計画書(見積もり)」「土地情報」を無料で一括作成してもらえる『タウンライフ家づくり 』です。
「まだ本当に買うか決めていない」「まずは2,000万円台でどんな家が建つのか現実を知りたい」
という段階でも無料で利用できます。
賃貸を続けるか、持ち家にするかを判断するための「判断材料」として、
まずはプロが作った間取りと見積もりを手に入れてみてください。
関連記事>>【タウンライフ家づくり】オリジナルの間取り図を無料でもらう方法
「定年までに返せる額」で最終判断する
複数社の見積もりと間取りが出揃い、自分たちの予算内で理想の暮らしが実現できそうだと分かったら、
最後に夫婦で最終決断を下します。
このとき、もし「どの会社で見積もりをとっても予算を大幅にオーバーし、老後の生活が苦しくなる」という結果になったなら、
そのときは潔く「買わない(賃貸を続ける、または中古住宅を検討する)」という決断をすればいいのです。
一番後悔するのは、何も調べないままモヤモヤと悩み続け、
50代になってから「やっぱり40代のうちに動くだけでも動いておけばよかった…」と悔やむことです。
まとめ:40代は家づくり!悩むよりまず情報収集から
この記事では、「40代で家を買うべきか」と悩む方へ向けて、
アラフォーで約2,800万円の半平屋を建てた私の実体験と資金計画をお伝えしました。
最後に、この記事の重要なポイントを振り返ります。
40代は、健康状態(団信)や住宅ローンの借入期間を考えても、理想のマイホームを無理なく手に入れられるラストチャンスです。
「やっぱりうちは賃貸にしよう」と決めるにしても、「一生安心して暮らせる半平屋を建てよう」と決めるにしても、
まずは自分たちの適正予算と、実際にどんな家がいくらで建つのかを知らなければ一歩も前へ進めません。
リスクゼロ・完全無料でできる「アドバイザーへの相談」や「自宅での間取り・見積もり取り寄せ」から、
後悔しない未来への第一歩を踏み出してみてくださいね!