ネットの様々な意見を見ると、ますます迷ってしまいますよね。
結論から言うと、わが家は「月8万円の賃貸」から「32坪の注文住宅」へ住み替えました。
金利上昇のあおりで現在のローンは月14.5万円(!)に跳ね上がりましたが、
それでも「毎日のストレスが激減して、買って本当に良かった」と心から感じています。
この記事では、両方経験したわが家のリアルな「メリット・デメリット」を包み隠さず大公開!
読めばご家族にとって「賃貸か持ち家か」の答えがハッキリわかりますよ。
結論:持ち家と賃貸どっちがいい?我が家の本音
まずは、我が家が賃貸時代と現在の持ち家でどのように変わったのか、
リアルな数字と環境を比較表にまとめました。
表を見ていただくとわかる通り、毎月の支払いだけで見れば賃貸時代より「月6万5千円」も負担が増えています。
正直なところ、金利が上がって月14万5千円の引き落とし通知を見たときは、背筋が凍るような思いをしました。
しかし、それでも「賃貸に戻りたいか?」と聞かれたら、答えは間違いなく「NO」です。
なぜなら、賃貸時代に毎日感じていた「駐車場の遠さ」「子どもの足音へのプレッシャー」「狭い家事動線」という目に見えないストレスがすべてゼロになったからです。
お金の安さを最優先するなら「賃貸」、毎日の暮らしの快適さや家族の笑顔を優先するなら「持ち家」というのが、両方経験してわかった結論です。
賃貸と持ち家、35年間の総支払額(概算)を比較
毎月の支払いが6.5万円も増えると、気になるのは「35年間でトータルいくらの差になるのか?」というお金の現実ですよね。
ここでは、月8万円で賃貸に住み続けた場合と、4,700万円のローンを組んだ我が家の35年間の「総支払額」の概算を徹底比較します。
それぞれの条件で35年間(420ヶ月)住み続けた場合のシミュレーション結果(概算)をまとめました。
※賃貸の家賃・共益費が35年間一切変動しなかった場合の単純計算です。
※住宅ローンの計算は元利均等返済・ボーナス返済なしの概算値であり、
端数処理や実際の金利見直しのタイミング、金融機関の手数料、税金の軽減措置等によって実際の金額は異なります。
【賃貸:総額 約3,360万円】
もし月8万円(共益費・駐車場込み)の賃貸に、家族で35年間ずっと住み続けた場合。
毎月の家賃総額は、8万円 × 12ヶ月 × 35年 = 3,360万円(※概算)。
「ずっと賃貸のほうが、やっぱりトータルの出費はかなり抑えられるな」と感じる数字ですよね。
しかし、35年経ったあとも自分の資産にはならず、
老後も死ぬまで毎月8万円を支払い続けなければならないという、終わりなきプレッシャーは残ります。
【持ち家:総額 約5,979万円】
一方、我が家のように「4,700万円」のローンを35年で組んだ場合、
金利の動きによって支払額が劇的に変わるリアルに直面します。
まず、スタートから5年目までは「変動金利0.7%」の恩恵を受け、毎月の返済額は約12.5万円でした。
これでも賃貸時代から月4.5万円アップなので「結構キツいな…」と思っていましたが、本当の試練はここから。
世界的な利上げや物価高の影響で、6年目から金利が1.55%に上昇した結果、
毎月の返済額は約14.5万円に跳ね上がったのです。
たった0.85%の金利上昇ですが、毎月の支払いは約2万円も増えてしまいました。
この「金利 1〜5年目 0.7% / 6〜35年目 1.55%」という我が家のリアルな返済推移で計算すると、
ローン返済だけの35年総額は約5,979万円(※概算)に達します。
さらに、ここに持ち家ならではの諸経費が加わります。
これらをすべて合算すると、35年間の総支払額は「約6,800万〜7,100万円」(概算)という、
賃貸のほぼ倍に近いとんでもない金額になります。
【実体験】賃貸の「良かったこと・悪かったこと」
ここからは、実際に月8万円の賃貸に住んでいたときに感じた「良かったこと」と「悪かったこと」を本音で振り返ります。
支払いは家賃のみ(月8万円)
賃貸の最大のメリットは、なんといっても「住居費の上限が完全に決まっている安心感」です。
毎月8万円さえ払っていれば、給湯器が壊れようが、台風で外壁が傷つこうが、
管理会社に電話一本すれば大家さんの負担で直してもらえます。
持ち家のように毎年春に届く「固定資産税の納税通知書」に怯えることもありませんし、金利の変動を気にする必要もありません。
家計管理のしやすさと、突発的な大出費がない気楽さは、賃貸ならではの大きな強みでした。
「自治会(町内会)」への参加が一切ない
賃貸に住んでいた頃は、地域の「自治会(町内会)」に一切関わらなくて良かったのも本当に楽でした。
休日の朝早くから地域のゴミ当番や草刈りに駆り出されることもありませんし、回覧板を隣に回す手間もありません。
もちろん、「班長」や「役員」といった面倒な役回りが回ってくることもなく、近所付き合いのストレスはほぼゼロでした。
プライベートな時間を誰にも邪魔されずに過ごせるのは、賃貸の隠れたメリットと言えます。
部屋から駐車場が遠い!
一方で、賃貸時代に毎日ウンザリしていたが「駐車場までの遠さ」です。
わが家は夫婦で車を2台所有していましたが、アパートで契約できたのは1台分のみ。
もう1台は、なんと自宅から200mも離れた月極駐車場を借りるしかありませんでした。
雨が降っている日や、スーパーで両手いっぱいに買い物した後の「200mの徒歩移動」は、本当に過酷でした……。
子供の騒音問題
子どもが成長して動き回るようになると、「隣の部屋への騒音問題」も気になり始めました。
子どもが部屋の中で少し跳ねたり走ったりするだけで、「ドタバタしない!」「静かにしなさい!」と1日に何十回も叱らなければなりません。
本当は家の中でのびのび遊ばせてあげたいのに、ご近所トラブルが怖くて親が常にピリピリしてしまうのです。
自宅にいるのにどこか「借り物の部屋で息を潜めて暮らしている」ような窮屈さがありました。
家賃を払い続けても自分の資産にならない
家賃8万円というと一見安く感じますが、1年間で96万円、10年間でなんと「960万円(+更新料)」もの大金を払う計算になります。
これだけのお金を払い続けても、自分の手元には1円の資産も残りません。
しかも、狭い脱衣所や干す場所がない洗濯動線、冬になると結露して底冷えするアルミサッシの窓など、
「設備の不満」をずっと我慢しながら払い続けることになります。
「どうせ毎月お金を払うなら、大家さんのためではなく、自分たちの快適な暮らしのためにお金を使いたい」と強く思うようになりました。
【実体験】持ち家の「良かったこと・悪かったこと」
こうした賃貸の不満を解消するため、我が家は思い切って注文住宅(持ち家)へ住み替えました。
実際に住んでみて感じた、持ち家のリアルな「光と影」をお伝えします。
「騒音」を一切気にしなくていい!
持ち家に住み替えて一番感動したのは、「子どもに『走らないで!』と怒らなくてよくなったこと」です。
一戸建てなので、リビングで子どもがどれだけ飛び跳ねても、おもちゃを落としても、近隣から苦情が来ることは基本的にありません。
親の精神的なプレッシャーが消えたことで、子どもに対しても大らかな気持ちで接することができるようになりました。
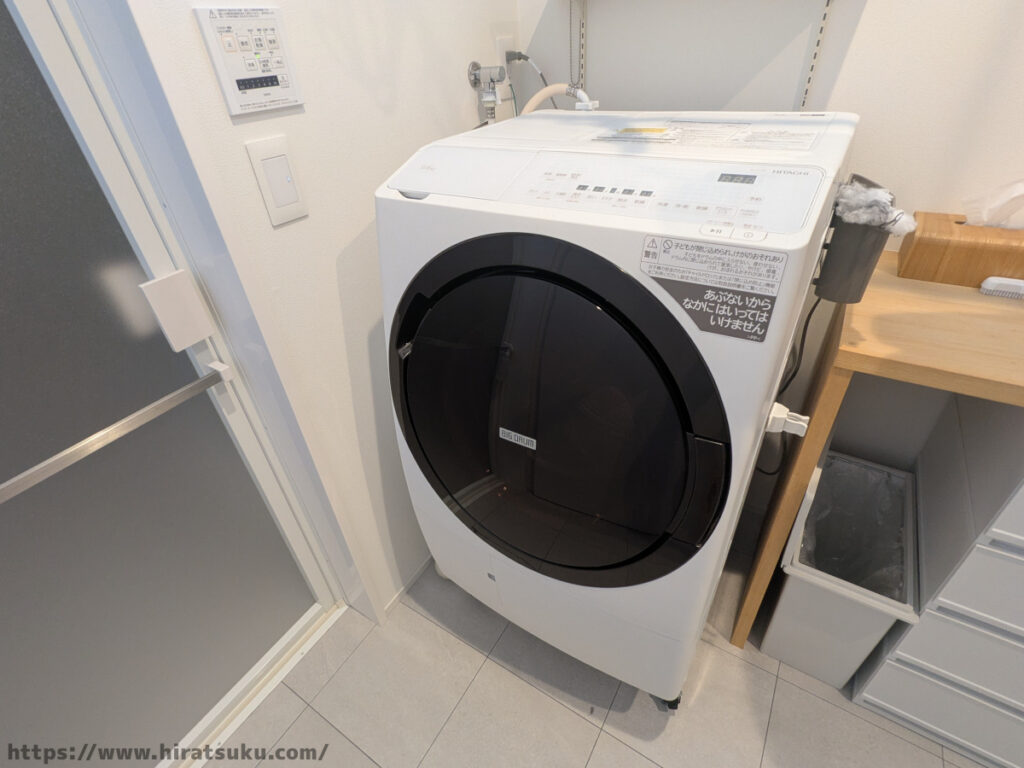
夜遅くに食洗機やドラム式洗濯機を回しても誰にも迷惑がかからないため、
共働き・子育て世帯にとってはこれだけでも住み替える価値があったと断言できます。
玄関のすぐ目の前が駐車場!
もうひとつの大きな変化が、「玄関のドアを開けて3秒で車に乗れる快適さ」です。
スーパーで大量の食材や箱買いの飲み物を買っても、車のトランクから玄関まで数歩で運び込めますし、
雨の日のお出かけもストレスが激減しました。
毎月の固定費が一気に上がった
ここからは、持ち家のシビアな現実(悪かったこと)をお話しします。
まず直面したのが、家賃8万円から住宅ローン「月12万5千円」へと、毎月の固定費が一気に4万5千円も増えたことです。
家を建てるときは「せっかくの注文住宅だから」と気持ちが大きくなり、
あれもこれもと要望を詰め込んだ結果、当初の想定より借入額が膨らんでしまいました。
毎月4万5千円の差は大きく、外食の回数を減らしたり、固定費を見直したりと、家計の引き締めが必要になりました。
金利上昇の直撃!月「12万5千円」から「14万5千円」へ
さらに追い打ちをかけたのが、最近の「住宅ローンの金利上昇」です。
「変動金利は安いから大丈夫」と思って借りたものの、政策金利の引き上げに伴って返済額が見直され、
なんと月12万5千円だったローンが「月14万5千円」に跳ね上がってしまったのです。
賃貸時代の8万円と比べると、その差は毎月プラス6万5千円(年間78万円増)です。
これに加えて年間十数万円の固定資産税もかかるため、
「もし最初に借入額をもっと抑えておけば、ここまで苦しくならなかったのに…」と、資金計画の甘さを痛感しました。
自治会(町内会)への加入
お金以外のデメリットとしては、やはり「地域の自治会(町内会)への参加」があります。
新居に引っ越すと同時に自治会へ加入することになり、数年に一度は「班長」などの役回りが確実に回ってきます。
実際に私も班長を経験しましたが、集金や配布物の手配、班長会など賃貸時代にはなかった手間と時間が必要になりました。
とはいえ、ご近所に顔見知りができることで「子どもの見守りや防犯面での安心感が増す」という側面もあるため、
必要経費として割り切るようにしています。
持ち家に住む価値はあるのか?
ここまで読んで、
と感じた方もいるかもしれません。
確かに、通帳から引き落とされる金額だけを見れば、月8万円の賃貸の圧勝です。
しかし、私はこの差額の6万5千円を「家族が毎日笑顔で、ストレスなく快適に暮らすための必要コスト」だと考えています。
もし今、「月6万5千円あげるから、あの狭くて駐車場が遠いアパートに戻って」と言われても、家族全員が絶対に嫌だと言います。
ただし、これから家を建てる方に強く伝えたいのは、
「我が家のように最初から月12.5万円(ギリギリの予算)で組むと、金利が上がったときに本当にキツくなる」ということです。
これから持ち家を検討するなら、金利上昇を見越して「最初の建築費用(借入額)を徹底的に抑えること」が何よりも重要になります。
あなたはどっち|賃貸派?持ち家派?
ここまでの実体験を踏まえて、「賃貸のままがいい人」と「持ち家に住み替えた方がいい人」の特徴を整理しました。
賃貸のままが向いている人
今の賃貸暮らしに大きなストレスがなく、「とにかく毎月の固定費を安くキープしたい」という方は、
無理に家を買わず賃貸を続けるのが正解です。
持ち家が向いている人
1つでも当てはまるなら、持ち家に住み替えることで毎日の生活の質(QOL)が劇的に上がるはずです。
賃貸から持ち家を考える人が最初にやるべきこと
もしあなたが
- 「少しでも持ち家が気になる」
- 「でもローンが高くなるのは怖い」
と思っているなら、最初にやるべきことはたった1つです。
「最初の建築費用」を抑えるしかない
我が家が月12万5千円から14万5千円になって苦しんだ最大の理由は、
「最初の建築費用(借入額)が高すぎたこと」にあります。
金利の動きは自分たちではコントロールできませんが、
「どこのハウスメーカー・工務店で、いくらで建てるか」は自分たちで100%コントロールできます。
同じ30坪〜32坪の快適な家でも、
依頼する会社をしっかり比較するだけで、建築費用が300万円〜500万円以上安くなることは珍しくありません。
借入額を最初から抑えておけば、万が一将来金利が上がっても、
今の家賃に少しプラスするくらいの無理のない支払いでマイホームが手に入ります。
まずは自宅で複数社の間取りと見積もりを比較しよう
建築費用を抑えるために絶対にやってはいけないのが、「何の準備もせずに、いきなり週末の住宅展示場へ行くこと」です。
知識ゼロのまま展示場へ行くと、優秀な営業マンのペースに乗せられてしまい、
我が家のように「気づけば予算オーバーのローン」を組むことになりかねません。
失敗しないためには、まず自宅にいながら
「自分たちの予算(月々の希望返済額)で、どんな間取りの家がいくらで建つのか」
を複数社から取り寄せて比較することから始めてください。
そこで私が一番おすすめしているのが、スマホから3分で複数社の間取りプランと資金計画書を無料で作ってもらえる「タウンライフ家づくり 」です。

最初から1社に絞らず、まずは自宅で3〜4社の見積もりと間取りを見比べてみてください。
「この金額なら、金利が上がっても余裕で返せるし、駐車場も目の前で広いランドリールームも作れる!」
という理想の会社が必ず見つかりますよ。
まとめ:持ち家と賃貸は「お金の現実」と「毎日の快適さ」を天秤にかけて選ぼう
今回は、月8万円の賃貸から注文住宅へ住み替え、ローンが月12万5千円(現在は14万5千円)になった我が家のリアルな体験談をお話ししました。
最後に、この記事の要点をまとめます。
持ち家か賃貸かで迷ったら、「毎月のお金の安さ」を取るか、「騒音や不便さのない快適な毎日」を取るかで考えてみてください。
そして、もし持ち家への住み替えを少しでも考えるなら、我が家のように金利上昇で焦らないよう、
まずは自宅で複数社の見積もりを比較して「賢く予算を抑えること」から一歩を踏み出してみてくださいね!